
少女风品牌卷土重来,线下服装店迎来新一批年轻客人
日期:2026-10-14 21:56:45 / 人气:19
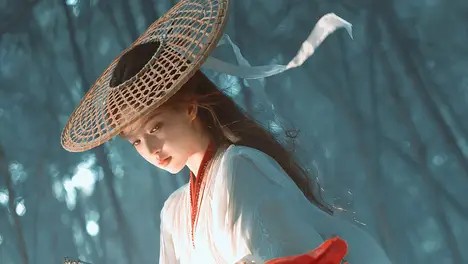
一个主要在社交媒体上被“种草”的少女品牌,为什么接近九成收入仍然来自线下?
2025年,意大利青少年品牌Subdued全球营收接近2亿欧元,同比增长19.9%,零售渠道贡献了其中的86.6%。
无独有偶,美国青少年品牌“小海鸥”Hollister在2026财年第二季度创下同期销售新高;Zara母公司旗下、定位更年轻的Bershka,最新半年销售额增长16.7%,成为集团增速最快的品牌。
几年前,中国市场还是另一番景象。
Forever 21于2019年退出,Bershka、Pull&Bear随后关闭中国门店,Zara与H&M持续收缩零售网络。
“年轻人不逛服装店了”一度成为行业解释关店潮时最顺手的结论。如今,Forever 21准备回归,另一批年轻品牌也开始重新聚集客流。
Subdued与Brandy Melville(以下简称“BM”)在中国大陆的门店屈指可数,却频繁出现在小红书的探店分享中;W.Management、BASEMENT FG、One Moment等本土品牌,则用风格鲜明、商品密集的大店迅速扩张。近期走红的TWOI更将服装、毛绒玩具、杯子与家居小物装进同一个“奶系”世界,把少女消费延伸至衣橱之外。
这股线下热度最近又多了一层矛盾:有消费者发现,BM北京、成都门店也取消了试穿,品牌尚未公开说明原因。不过,一家服装店减少最基础的试衣服务,已经在社交媒体上引发争议,而失去试穿功能后,BM门店的吸引力是否会受到影响,仍有待观察。
图片来源:小红书@ANSIER
当社交媒体负责制造流行,实体店则让一种风格变得可见、可触摸,也可以与朋友共同体验;有限的门店还催生代购,让一家店的影响力远远超出所在商圈。
Teen Fashion(少女时尚)的复兴,由此呈现出一种新的“目的地效应”:当买衣服早已无需出门,甚至到店也未必能够试穿,什么样的店仍值得年轻消费者专程前往,并一次次回来?
“目的地效应”驱动的少女时尚消费
这一轮Teen Fashion的线下复兴,来自一套更适合年轻人的门店模式:鲜明风格、高密度商品和可负担价格,构成完整的审美空间;低干预的服务又让消费者可以自由翻找、反复试穿,与朋友消磨一个下午。购物由此成为社交活动,门店也成为值得专程前往的目的地。
而回顾“少女装”品类的历史,其在中国一直拥有稳定的市场。上世纪末至千禧年前后,“淑女屋”用蕾丝和碎花描绘浪漫少女;随后,Teenie Weenie、Eland将学院风带进商场。那时,一个品牌往往对应一套相对完整的成长模板,消费者找到适合自己的风格后,可以沿着它穿上几年。
这门做年轻女孩的生意规模曾经相当可观,“淑女屋”高峰时期拥有数百家门店,2008年至2010年营收从4.46亿元增长至5.87亿元;Teenie Weenie到2016年在中国拥有超过1400家门店。
然而今天的风格周期已经缩短。美式校园、Y2K辣妹、Coquette、Clean Girl、韩系甜酷轮番出现在信息流里,明星和博主的日常穿搭又将它们拆成短上衣、低腰裤、运动外套等具体单品。核心消费者集中在15至24岁,正经历升学、实习、约会和初入职场等频繁变化的生活场景。预算限制了单次购买量,快速刷新的流行却提高了尝试频率。
BM、Subdued以及W.Management、BASTMENT FG、One Moment等品牌,就围绕这种“少量购买、频繁尝试”的习惯重新组织门店。它们采用接近仓储式的高密度陈列,同一件短上衣延伸出多种领口和颜色,服装之间穿插几十元至百元左右的发饰、首饰和包袋。
当商品足够丰富,风格范围又十分集中,消费者省去了在综合女装中筛选的时间,只要认同这套审美,就很容易产生“每件都想试试”的感觉。上海大三学生小崔每隔一段时间就会与朋友逛一次类似门店,她向VOGUE Business形容道,遇到符合自己口味的欧美少女风,感觉像“老鼠掉进米缸”,即使最后买得不多,也愿意花很长时间试穿。
这也是服装门店仍能抵抗电商效率的地方,线上内容提供趋势灵感,试衣间则负责检验;朋友则提供即时评价,让原本私人的购买决定变成共同参与的社交活动。对于尺码、面料和版型高度敏感的年轻女装,线下依然掌握着最后一轮判断。
不过,近期BM取消试衣间,让“目的地效应”显露出更复杂的一面。品牌或许能够减少空间维护与商品损耗,消费者却要承担无法试穿带来的尺码风险,以及换货和代金券规则增加的时间与资金成本,进而引发争议。
类似的权力关系也存在于店员的选择之中。BM曾被多名前员工指控依据外貌招聘,并要求员工提交全身穿搭照片供管理层评判。年轻、纤细的店员被纳入门店的视觉系统,在强化品牌形象的同时,也划出了关于身材与归属感的隐形边界。
BM的选择因此成为一次现实检验:年轻女孩对一个品牌的向往,究竟能够抵消多少购物摩擦?
年轻人重新成为商场里的主角
Teen Fashion的线下回潮,并非中国市场独有。
经历多年电商增长后,欧美与亚洲市场都在出现相似变化。年轻人通过社交媒体发现商品,随后走进门店完成试穿、社交与内容分享。实体零售由此成为网络流行进入现实生活的接口。
美国市场研究机构Circana统计显示,2025年美国14至29岁Z世代有62%的综合商品支出发生在线下,这一比例高于其他年龄群体。商场运营商也开始增加适合拍照、聚会和举办活动的空间,美国青少年时尚品牌Pacsun等则重新扩张门店。
值得关注的是,青少年品牌的回归还叠加了怀旧消费。Topshop于2021年关闭英国实体店后主要在线上经营;而最近,Topshop又从2026年2月起重新进入32家百货门店,目的就是瞄准Z世代,以及曾经穿着Topshop长大的消费者。
千禧年代的低腰牛仔、校园卫衣和美式休闲正在重新流行,年轻消费者第一次接触这些品牌,年龄更长的消费者则从中认出自己的青春。Teen Fashion因而拥有两批潜在客群:追逐当下风格的年轻人,以及被Y2K唤起记忆的上一代消费者。
中国市场还拥有更明显的供给空白,Forever 21、Bershka、Pull&Bear等国际快时尚相继退出线下市场后,传统女装的目标年龄逐渐上移,年轻人仍然缺少能够集中试穿欧美校园、辣妹和韩系甜酷风格的场所。
最近,小红书用户@陈发财呀
作者:蓝狮娱乐
新闻资讯 News
- Muse Wonder来了,扎克伯格复仇...10-18
- 马斯克吹爆的AI员工,我用完只想...10-18
- 焦虑可以,“甩锅”不行:拆穿“...10-18
- 拒绝升职的打工人10-18